주택담보대출을 알아볼 때 가장 먼저 막히는 게 ‘그래서 한 달에 얼마 내야 하나’ 다. 은행 상담을 받기 전에 금액·금리·기간을 이리저리 바꿔 보고 싶은데, 그때마다 계산기 사이트를 새로 찾는 게 번거로웠다. 그래서 이 글에는 계산기를 아예 본문 안에 넣었다. 아래에서 바로 숫자를 넣고, 상환 방식 세 가지를 나란히 비교할 수 있다.
주택담보대출 월 상환액뿐 아니라 대출 한도를 좌우하는 DSR(총부채원리금상환비율)과 LTV(주택담보인정비율)도 같은 자리에서 계산된다. 버튼을 눌러 바꿔 쓰면 된다.
계산기 바로 쓰기
세 계산기는 이 블로그에서 직접 만들어 넣은 도구다. 입력한 값은 내 브라우저에만 저장되고, 결과 화면의 ‘URL 공유’ 를 누르면 조건이 담긴 주소를 가족이나 상담 창구에 그대로 보낼 수 있다. 금액 칸에는 ‘3억’, ‘2억5000만’ 처럼 써도 알아서 읽는다.
결과를 읽는 법: 상환 방식 세 가지
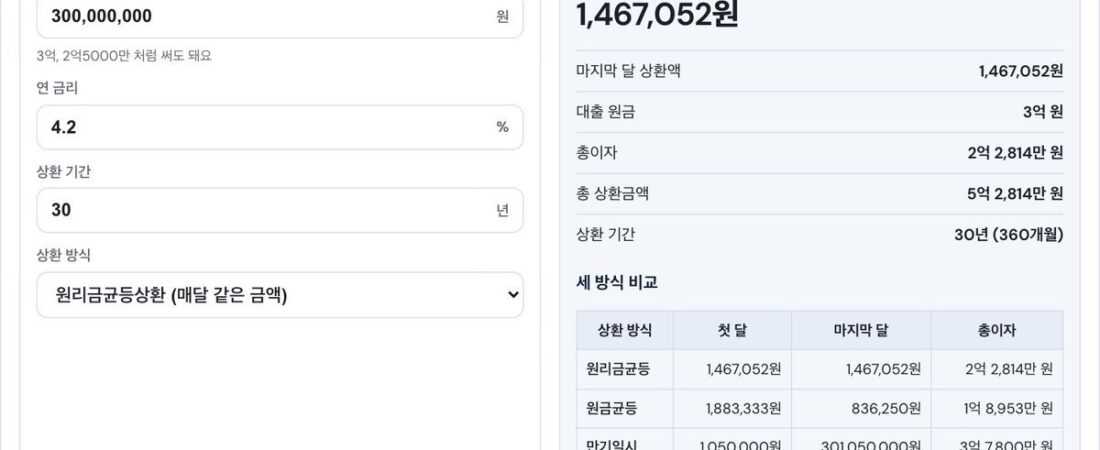
같은 3억 원을 같은 금리로 빌려도 상환 방식에 따라 매달 내는 돈과 총이자가 크게 달라진다. 계산기에 대출 3억 원, 연 4.2%, 30년을 넣으면 이렇게 나온다.
| 상환 방식 | 첫 달 상환액 | 마지막 달 상환액 | 총이자 |
|---|---|---|---|
| 원리금균등 | 약 146만 7천 원 | 약 146만 7천 원 | 약 2억 2,814만 원 |
| 원금균등 | 약 188만 3천 원 | 약 83만 6천 원 | 약 1억 8,953만 원 |
| 만기일시 | 105만 원(이자만) | 3억 105만 원(원금+이자) | 3억 7,800만 원 |
원리금균등상환
매달 내는 금액이 처음부터 끝까지 같다. 초반에는 이자 비중이 크고 뒤로 갈수록 원금 비중이 늘어난다. 월 지출을 일정하게 관리하고 싶은 사람에게 맞고, 은행 주택담보대출에서 가장 흔한 방식이다.
원금균등상환
원금을 매달 똑같이 나눠 갚고, 이자는 남은 원금에만 붙는다. 그래서 첫 달이 가장 많고 매달 조금씩 줄어든다. 총이자는 세 방식 가운데 가장 적지만 초반 부담이 크다. 예시에서는 원리금균등보다 첫 달에 약 41만 원을 더 내고, 총이자는 약 3,860만 원을 덜 낸다.
만기일시상환
기간 중에는 이자만 내고 원금은 만기에 한 번에 갚는다. 매달 부담은 가장 적지만 원금이 줄지 않아 총이자가 가장 많다. 예시에서는 원리금균등보다 총이자가 약 1억 5천만 원 많다. 몇 년 안에 집을 팔거나 큰돈이 들어올 계획이 있을 때 검토하는 방식이고, 주택담보대출에서는 조건이 붙는 경우가 많다.
DSR과 LTV, 무엇을 보는 숫자인가
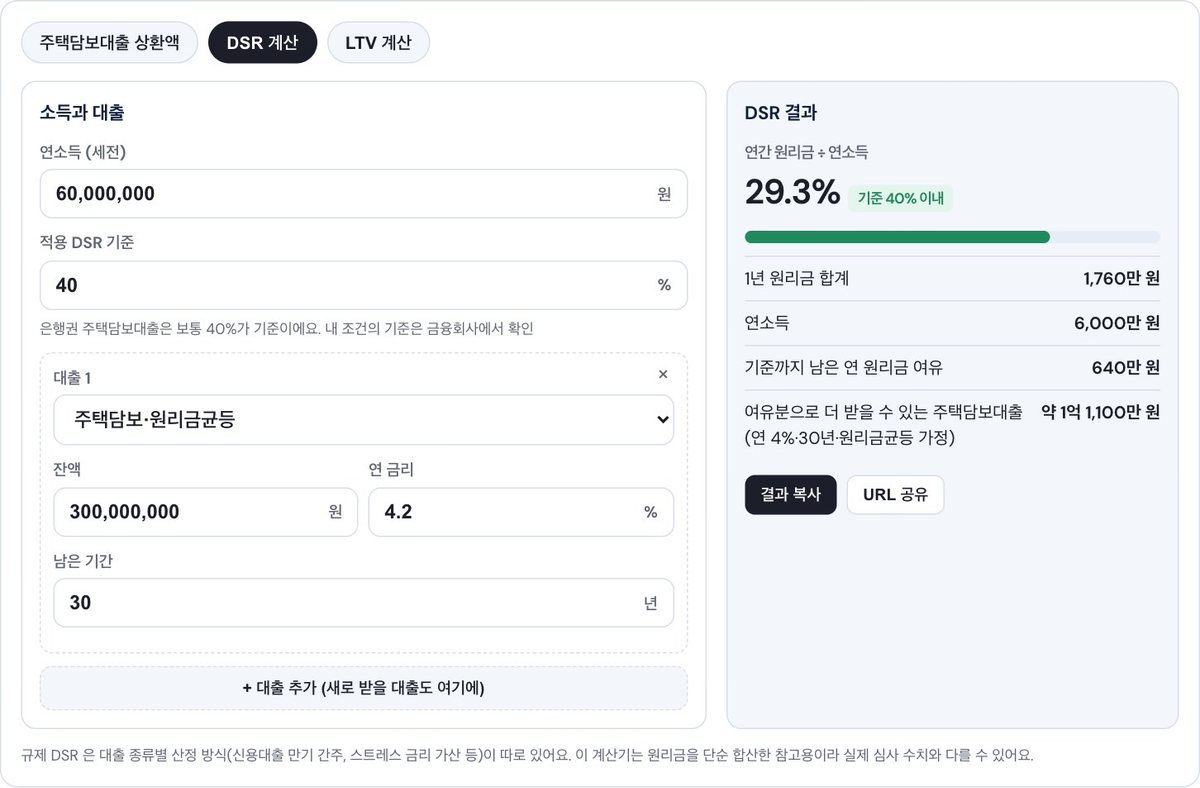
DSR은 1년 동안 갚아야 하는 모든 대출의 원리금을 연소득으로 나눈 비율이다. 주택담보대출뿐 아니라 신용대출·자동차 할부·카드론까지 들어간다. 이 비율이 규제 상한을 넘으면 소득이 있어도 대출이 더 나오지 않는다. 계산기의 ‘DSR 계산’ 에서 연소득과 대출별 조건을 넣으면 지금 내 비율이 어느 정도인지, 새 대출을 얹으면 얼마가 되는지 볼 수 있다.
LTV는 담보로 잡는 집의 가격에서 대출을 얼마까지 인정하는지 나타내는 비율이다. 집값이 5억 원이고 LTV 상한이 60%라면 담보만으로 나올 수 있는 최대치는 3억 원이다. 다만 실제 한도는 LTV 와 DSR 중 더 낮게 나오는 쪽으로 정해진다.
LTV·DSR 의 상한 비율은 지역(규제지역 여부), 주택 수, 대출 종류, 시기에 따라 계속 바뀐다. 이 글에 특정 숫자를 못 박아 두면 금방 틀린 정보가 되기 때문에, 내 조건에 맞는 현재 상한은 아래 공식 자료에서 확인하고 계산기에는 그 숫자를 넣어 보는 방식을 권한다.
이렇게 쓰면 편하다
- 세 방식 비교하기 버튼을 누르면 원리금균등·원금균등·만기일시 결과가 한 화면에 나온다. 표를 따로 만들 필요가 없다.
- 금리를 0.5%포인트씩 바꿔 보라. 변동금리 대출이라면 금리가 오를 때 월 상환액이 얼마나 뛰는지 미리 감을 잡을 수 있다.
- 기간을 20년·30년·40년으로 바꿔 보면 월 부담과 총이자가 반대로 움직이는 게 바로 보인다.
- 휴대폰에서는 입력 칸과 결과가 위아래로 나뉘어 보인다. 값을 넣으면 결과가 바로 바뀌니 아래로 내려서 확인하면 된다.
자주 묻는 질문
계산기 결과와 은행 상담 금액이 다르면?
계산기는 금리가 대출 기간 내내 같다고 가정한다. 실제 대출은 변동금리 주기마다 금리가 바뀌고, 중도상환수수료·인지세·보증료 같은 부대비용이 붙는다. 상담에서 받은 상환 스케줄표가 기준이고, 계산기는 조건을 바꿔 가며 방향을 잡는 용도다.
DSR 계산에 어떤 대출을 넣어야 하나?
원칙은 ‘내 이름으로 갚고 있는 모든 대출’ 이다. 신용대출, 자동차 할부, 학자금대출, 카드론, 마이너스통장(한도 기준으로 잡히는 경우가 있다)까지 넣어야 실제 심사와 가까워진다. 전세보증금 대출처럼 일부 제외되는 항목이 있어서, 정확한 포함 범위는 금융회사나 아래 공식 자료에서 확인해야 한다.
금리는 어디서 비교해서 넣나?
은행연합회 소비자포털에서 은행별 주택담보대출 평균 금리를, 금융감독원 ‘금융상품 한눈에’ 에서 상품별 조건을 볼 수 있다. 거기서 본 금리를 계산기에 넣으면 은행마다 월 상환액이 얼마나 차이 나는지 바로 비교된다.
참고한 공식 자료
- 은행연합회 소비자포털 — 은행별 대출 금리 비교
- 금융감독원 금융상품 한눈에 — 주택담보대출 상품별 금리·조건
- 금융위원회 — LTV·DSR 규제 비율 변경 보도자료
- 한국주택금융공사 — 보금자리론 등 정책 주택담보대출 안내
함께 읽으면 좋은 글
이 글의 계산 예시는 2026년 9월 20일 기준으로 직접 계산기에 넣어 확인한 값이다. 규제 비율과 금리는 수시로 바뀌므로 대출을 결정하기 전에는 반드시 금융회사와 공식 자료에서 다시 확인하기 바란다.